Assurance voiture coupé : le guide complet
Panorama des garanties réellement utiles quand on assure une voiture coupé, du tiers simple à la formule tous risques.
7 min de lecture
4,5sur 5786 votes
- 8,4Klecteurs
- 33en ce moment
- 190partages
Assurer une voiture coupé ne revient pas à appliquer le tarif d’une berline. La ligne basse, les deux portes et surtout la mécanique qui se cache sous le capot pèsent sur la prime, parfois lourdement. Ce guide rassemble les repères de prix, les critères que les assureurs examinent et les moyens concrets de faire baisser la cotisation sans sacrifier la protection.
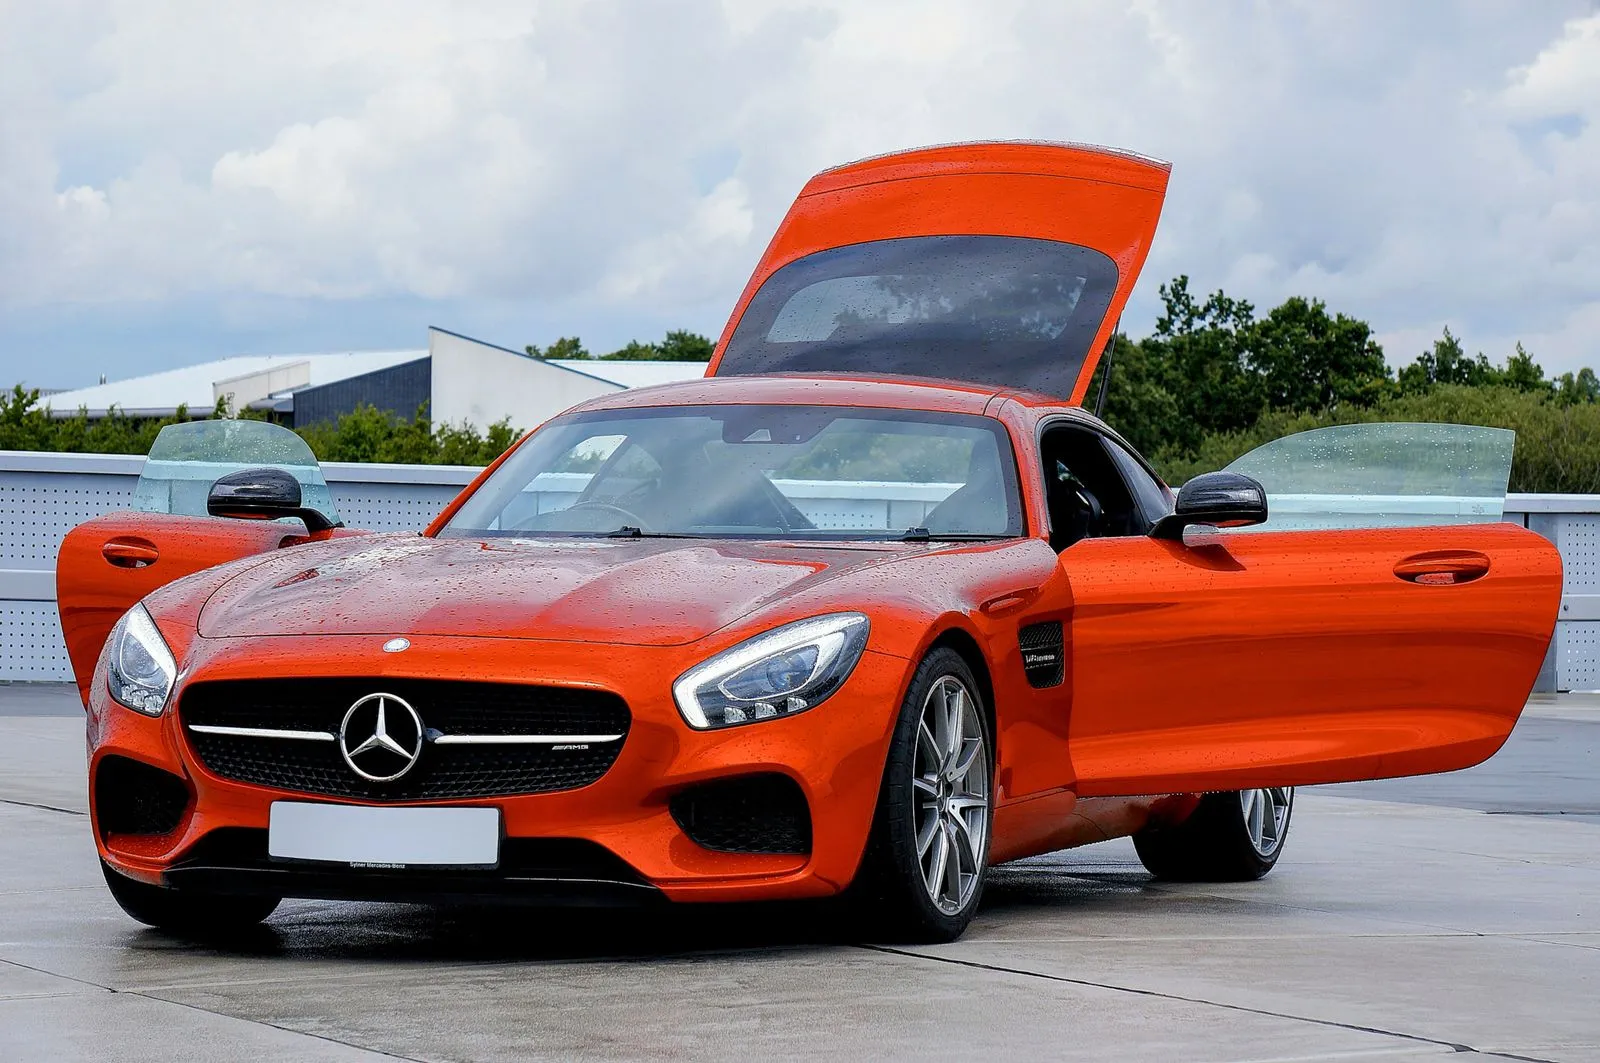
Le tarif d’une assurance pour un coupé dépend avant tout de la motorisation, du niveau de garantie et du profil du conducteur. Pour un coupé premium récent développant plus de 340 ch, les cotisations relevées en 2026 s’échelonnent d’environ 42 € à 282 € par mois. Au bonus maximal, les trois formules classiques se situent entre 32 € et 142 € par mois.
Pourquoi la carrosserie d’un coupé change la donne à l’assurance
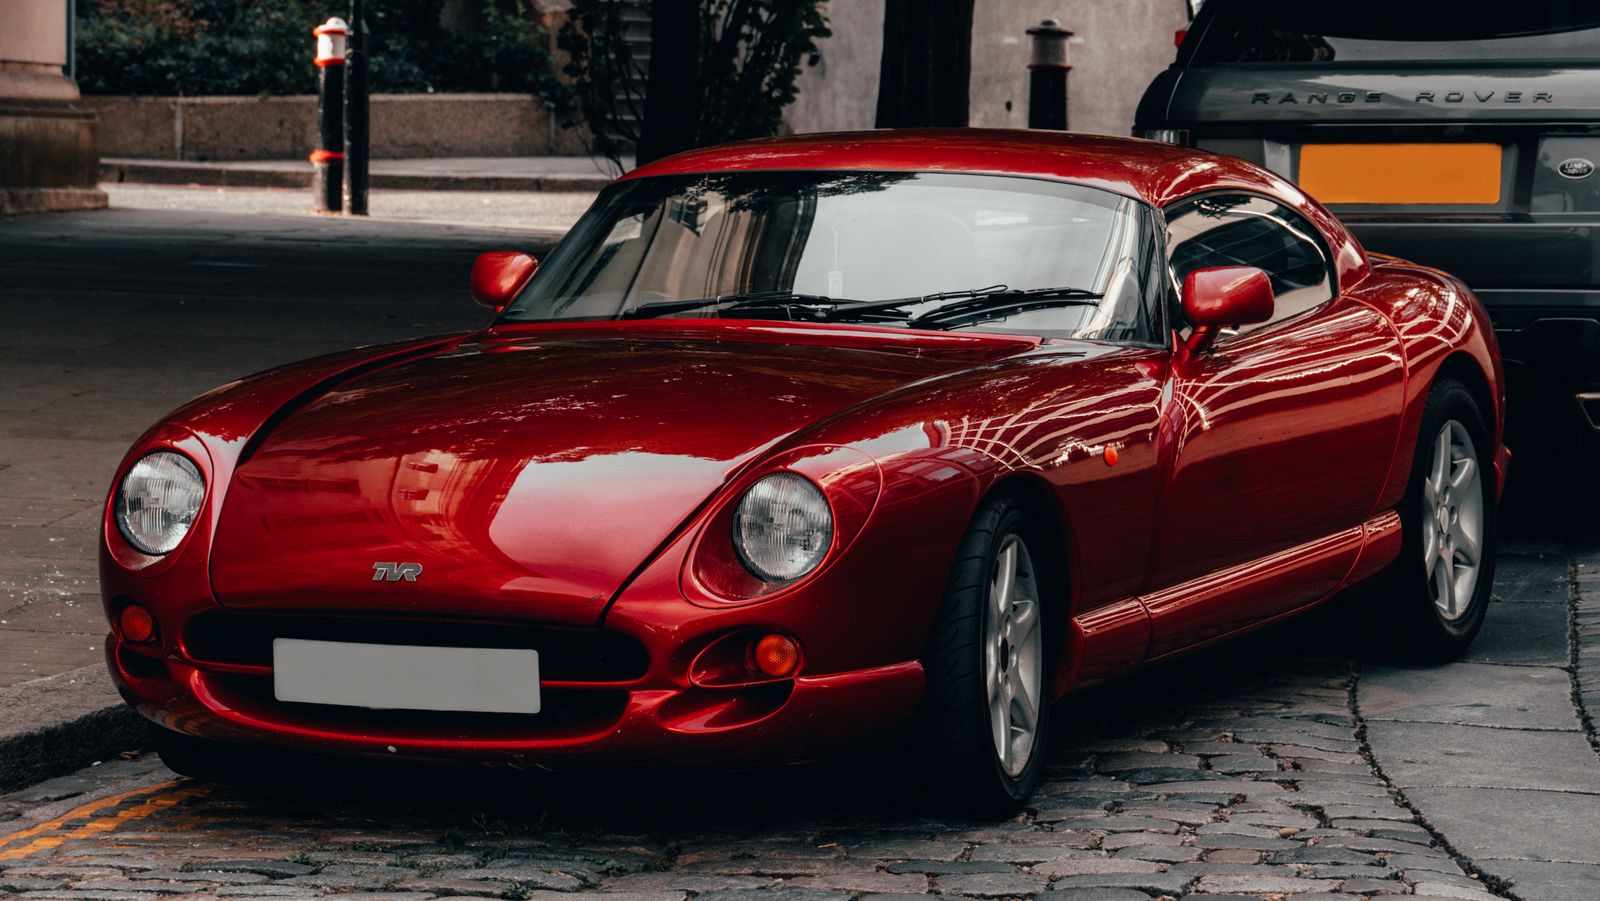
Un coupé se distingue par une silhouette travaillée et une habitabilité réduite, mais ce n’est pas ce détail qui inquiète les assureurs. Ce qui compte, c’est la manière dont ces voitures sont conçues. Les modèles de ce segment embarquent généralement des moteurs plus puissants que la berline dont ils dérivent, et leurs éléments de carrosserie sont fabriqués en petites séries. Un bouclier avant spécifique, un capot galbé ou un bloc optique à technologie avancée coûtent bien plus cher à remplacer qu’une pièce standard.
Ces montants entrent directement dans le calcul de la prime. L’assureur estime ce qu’il devra débourser si le véhicule part à la casse ou passe par le carrossier, puis il répercute ce risque sur la cotisation. À cela s’ajoute la valeur de reprise, souvent élevée sur les coupés premium, qui augmente l’indemnisation potentielle en cas de vol ou de destruction.
Le conducteur type pèse aussi dans l’équation. Les coupés sportifs attirent des profils plus jeunes ou plus passionnés, deux caractéristiques associées à une sinistralité supérieure dans les statistiques des compagnies. Résultat : la même personne peut payer sensiblement plus cher au volant d’un coupé que dans une berline de puissance comparable.
Combien coûte l’assurance d’une voiture coupé en 2026
Aucun tarif unique n’existe, tant les dossiers diffèrent. Pour situer les ordres de grandeur, un coupé ou Sportback premium récent développant entre 347 et 354 ch donne des primes mensuelles allant d’environ 42 € à 282 € en 2026. La fourchette est large parce qu’elle mélange des situations très éloignées : un conducteur expérimenté au bonus maximal avec un garage fermé, et un profil plus jeune dont l’historique d’assurance reste court.
Un second repère aide à y voir plus clair. Au bonus maximal, les trois formules habituelles du marché, à savoir la garantie au tiers, la formule intermédiaire et le tous risques, se négocient entre 32 € et 142 € par mois sur ce type de véhicule. L’écart entre le bas et le haut de cette fourchette ne doit rien au hasard : il traduit surtout le niveau de protection choisi et l’étendue des garanties optionnelles.
Attention à ne pas comparer deux devis sans vérifier ce qu’ils contiennent. Une prime plus basse peut cacher une franchise plus élevée, l’absence de garantie vol ou une protection du conducteur réduite. Sur un coupé, ces différences se paient cher au moment du sinistre.
Ce qui alourdit ou allège la prime d’un coupé
Les compagnies croisent une dizaine de critères avant de fixer un prix. Certains dépendent du véhicule, d’autres de votre situation personnelle, et quelques-uns se négocient au moment de la souscription.
| Élément du dossier | Effet sur la cotisation |
|---|---|
| Puissance et motorisation élevées | À la hausse |
| Bonus maximal conservé plusieurs années | À la baisse |
| Stationnement en garage fermé ou en parking privé | À la baisse |
| Franchise volontaire plus élevée | À la baisse |
| Coût des pièces et des optiques spécifiques | À la hausse |
| Kilométrage annuel important | À la hausse |
| Antécédents de sinistres responsables | À la hausse |
Deux points méritent une attention particulière. D’abord, la déclaration du kilométrage annuel : sous-estimer ce chiffre pour obtenir un tarif plus doux se retourne contre l’assuré en cas de contrôle ou de sinistre. Ensuite, le lieu de stationnement nocturne, qui peut faire varier la prime de plusieurs dizaines d’euros par mois dans les zones urbaines denses.
À lire aussi
Quelle formule retenir selon la valeur du véhicule
Le choix de la garantie suit une logique simple : plus le coupé vaut cher, plus une couverture étendue se justifie. Sur un modèle récent acheté 40 000 € ou davantage, une formule au tiers laisse à votre charge la réparation d’un choc responsable, ce qui peut représenter une somme considérable sur une carrosserie spécifique.
- Coupé ancien de faible valeur : la garantie au tiers suffit souvent, à condition d’ajouter la garantie vol si le modèle est recherché par les voleurs.
- Coupé de moins de dix ans : une formule intermédiaire apporte un bon compromis, avec le bris de glace et parfois le vol inclus.
- Coupé récent ou financé par un crédit : le tous risques devient la référence, d’autant que le prêteur ou le loueur l’exige fréquemment dans le contrat.
Un point juridique à garder en tête : en location longue durée ou en leasing, le contrat impose presque toujours une couverture tous risques avec un plafond de franchise plafonné. Vérifier cette clause avant de comparer les prix évite de perdre du temps sur des devis inutilisables.
Jeune conducteur au volant d’un coupé : les pistes réalistes
Conduire un coupé sportif avant 25 ans coûte cher, mais ce n’est pas rédhibitoire. Les compagnies appliquent une surprime liée au manque d’expérience, majorée par la puissance du véhicule. Quelques leviers permettent toutefois de limiter la note.
À voir aussi
Le premier consiste à opter pour la version la moins puissante de la gamme : la différence de prime entre deux motorisations peut atteindre plusieurs centaines d’euros sur l’année. Le deuxième passe par la déclaration d’un conducteur secondaire expérimenté, une pratique acceptée par de nombreux assureurs et qui rassure sur le risque. Le troisième repose sur la franchise : accepter une franchise plus élevée réduit la cotisation, à condition de pouvoir assumer ce montant en cas de pépin.
Il reste enfin la piste de l’assurance au kilomètre ou à usage limité. Si le coupé sort surtout le week-end, ce type de contrat peut convenir, avec un forfait de base modeste et un prix au kilomètre pour les trajets supplémentaires.
Les informations à préparer avant de demander un devis
Rassembler les bonnes pièces en amont accélère la comparaison et évite les mauvaises surprises au moment de la signature. Préparez votre permis de conduire, la carte grise du coupé, le relevé d’information remis par votre ancien assureur et, si le véhicule est financé, les conditions du crédit ou de la location.
Ajoutez trois éléments déclaratifs : le kilométrage annuel estimé, le lieu de stationnement habituel et l’usage réel du véhicule, privé, professionnel ou mixte. Une déclaration inexacte sur l’un de ces points peut entraîner une réduction d’indemnisation en cas de sinistre, voire une nullité de contrat si l’écart est important.
Changer d’assureur pour son coupé sans interruption de garantie
Les écarts de prix sur un même profil atteignent facilement plusieurs centaines d’euros par an. Faire jouer la concurrence tous les deux ans reste l’un des réflexes les plus rentables, à condition de respecter le calendrier.
La résiliation est ouverte à l’échéance annuelle, dans le délai de préavis inscrit au contrat, généralement deux mois avant la date d’échéance. Après un an de souscription, un autre dispositif permet de résilier à tout moment, sans frais ni justification. Dans les deux cas, l’assureur doit transmettre un relevé d’information sous un délai encadré, document indispensable pour que le nouveau contrat démarre sans discontinuité.
Un conseil de calendrier : lancez les devis deux mois avant l’échéance, puis validez la nouvelle couverture pour une prise d’effet le lendemain de la fin de l’ancienne. Cette continuité protège le bonus et évite tout trou de garantie, même de quelques heures.
Un coupé coûte-t-il vraiment plus cher à assurer qu’une berline ?
Souvent, oui, à puissance et à valeur comparables. Les pièces de carrosserie spécifiques, la valeur de reprise plus élevée et le profil type de l’acheteur expliquent cet écart. Il arrive toutefois qu’une berline familiale affiche une prime équivalente lorsqu’elle est très diffusée et donc moins coûteuse à réparer.
La formule tous risques est-elle indispensable pour un coupé ?
Elle n’est obligatoire que si un crédit ou une location l’impose. Sur un coupé récent ou de forte valeur, elle reste néanmoins le choix le plus sûr, car un choc responsable sur une carrosserie spécifique peut dépasser la valeur résiduelle du véhicule.
Peut-on assurer un coupé sportif en tant que jeune conducteur ?
C’est possible, mais le budget grimpe vite. La surprime jeune conducteur s’ajoute à la majoration liée à la puissance. Choisir une motorisation plus modeste, déclarer un conducteur secondaire expérimenté ou augmenter la franchise permet de contenir la cotisation.
Le choix d’un coupé d’occasion fait-il baisser la prime ?
La valeur assurée diminue avec l’âge du véhicule, ce qui allège généralement la prime. En contrepartie, les réparations coûtent toujours aussi cher, et certaines compagnies deviennent plus sélectives sur les modèles anciens ou peu diffusés.
Que faire si le devis reçu paraît trop élevé ?
Comparez au moins trois offres à garanties équivalentes, vérifiez le montant des franchises et l’inclusion du vol et du bris de glace, puis testez une franchise plus élevée. Si l’écart persiste, il peut aussi venir du lieu de stationnement déclaré ou d’un kilométrage annuel surestimé.
L’auteur
Courtière en assurance auto
Je compare chaque semaine des contrats destinés à des voitures coupé et je connais les pièges des formules au tiers mal vendues. Mon travail consiste à expliquer ce qu’une garantie couvre vraiment avant que l’accident arrive.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5786 votes
Commentaires
Soyez le premier à réagir.