Assurance collection pour coupé ancien
Conditions à remplir pour basculer un coupé ancien vers un contrat de véhicule de collection.
6 min de lecture
4,6sur 5578 votes
- 5,7Klecteurs
- 31en ce moment
- 146partages
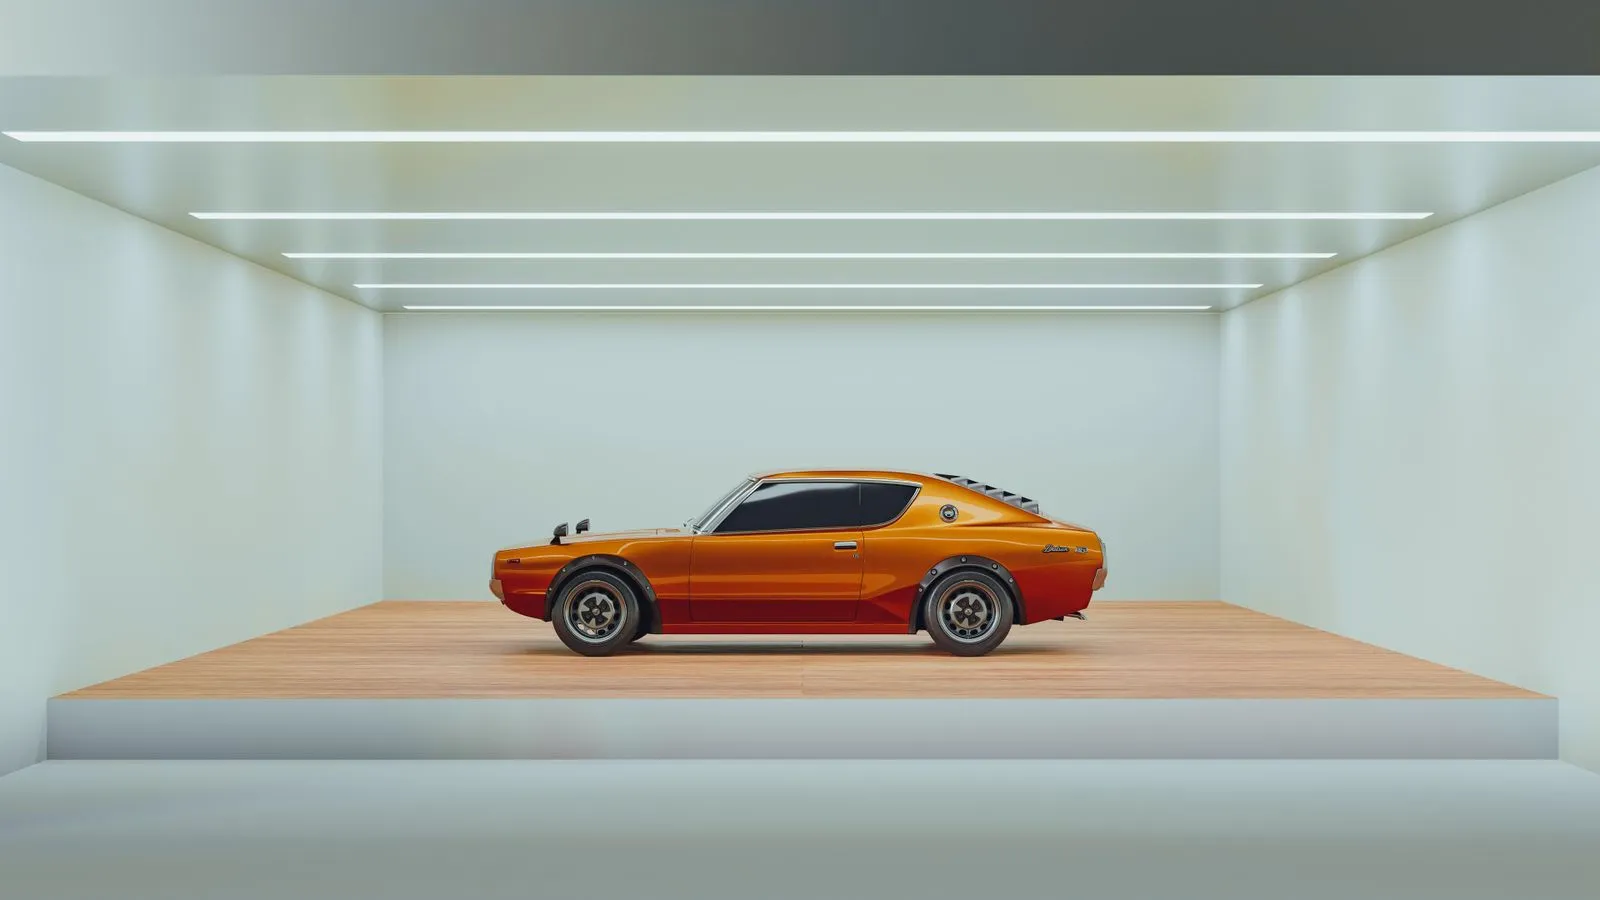
Un coupé ancien entre dans le champ de l’assurance collection lorsqu’il a plus de trente ans, qu’il n’est plus fabriqué et qu’il est déclaré comme véhicule de collection. La cotisation se situe souvent entre 100 et 400 euros par an, en échange d’un usage restreint et d’une valeur du véhicule figée au contrat.
Rouler dans un coupé des années 1970 ou 1980 coûte bien moins cher à assurer qu’à réparer. C’est précisément ce que vient corriger l’assurance collection pour coupé ancien : une prime allégée, une valeur du véhicule négociée à l’avance et un cadre d’usage plus serré qu’un contrat automobile classique. Encore faut-il que la voiture soit reconnue comme véhicule de collection et que le propriétaire accepte les limites du contrat.
Le sujet mérite qu’on s’y attarde, car beaucoup de collectionneurs confondent trois choses : l’âge du coupé, la mention portée sur la carte grise et le type de contrat souscrit. Ces trois éléments ne coïncident pas toujours, et c’est souvent là que naissent les mauvaises surprises au moment d’un sinistre.
Véhicule de collection : la définition qui ouvre droit au contrat dédié
Un assureur ne classe pas une voiture en collection parce qu’elle est ancienne ou parce qu’elle est belle. Il applique des critères précis, hérités du code de la route et de sa propre politique de souscription. Le premier tient à l’ancienneté : le véhicule doit avoir dépassé le cap des trente ans. Le deuxième concerne la production : le modèle ne doit plus être fabriqué. Le troisième, et c’est le plus souvent oublié, porte sur l’intérêt historique ou technique du véhicule.
La carte grise joue un rôle central. Deux situations se présentent. Soit le coupé porte la mention collection sur son certificat d’immatriculation, et le dossier est simple. Soit il conserve une carte grise normale, et l’assureur peut malgré tout accepter le dossier s’il juge le modèle digne d’intérêt. Cette seconde voie demande généralement des photos, parfois une expertise, et un peu de patience.
Attention à ne pas mélanger les notions. Une carte grise collection relève de l’administration, tandis que le contrat collection relève de l’assureur. On peut avoir l’une sans l’autre, dans un sens comme dans l’autre.
Ce que l’assureur examine avant d’accepter votre coupé
Le dossier d’un coupé ancien se construit comme un dossier de valeur. L’assureur cherche à savoir ce qu’il prend en charge, et pour quel montant. Plusieurs pièces reviennent presque systématiquement :
- des photographies récentes des quatre faces, du compartiment moteur et de l’intérieur ;
- la copie de la carte grise et du permis de conduire du titulaire ;
- la preuve d’un autre véhicule assuré pour les déplacements du quotidien ;
- un rapport d’expertise lorsque la valeur déclarée dépasse un certain seuil ;
- l’attestation de stationnement, garage fermé ou parking privé.
L’état général pèse lourd dans la décision. Un coupé restauré avec factures à l’appui inspire davantage confiance qu’un véhicule aux travaux inachevés. Ce n’est pas une question de prestige, mais de risque : une voiture en cours de restauration peut voir sa valeur évoluer fortement d’une année sur l’autre.
Usage restreint : la contrepartie assumée de la prime basse
Voilà le point sur lequel les déceptions arrivent. Un contrat collection n’autorise pas n’importe quel usage. Les trajets domicile-travail sont en principe exclus, tout comme les déplacements professionnels réguliers. Le coupé est destiné aux sorties loisir, aux balades du week-end, aux rassemblements de marque et aux expositions.
Le kilométrage annuel est souvent plafonné. Selon les formules, la limite se situe entre 3 000 et 10 000 kilomètres par an. Ce plafond n’est pas anodin : il conditionne l’indemnisation. Si un sinistre survient alors que le compteur affiche un dépassement net, l’assureur peut réduire son intervention, voire la refuser. Tenir un carnet de bord, même sommaire, évite les discussions pénibles.
Certains contrats acceptent un usage élargi, avec un supplément de cotisation. Il faut alors le demander explicitement au moment de la souscription, pas après l’accident.
À lire aussi
Assurance collection pour coupé ancien : ce qui fait bouger la cotisation
Les écarts de prix entre deux propriétaires d’un même modèle peuvent surprendre. Ils s’expliquent par une poignée de paramètres, tous liés au risque perçu par l’assureur.
| Critère | Effet sur la cotisation |
|---|---|
| Valeur déclarée du coupé | Plus elle est élevée, plus la prime augmente |
| Kilométrage annuel autorisé | Un plafond généreux renchérit le contrat |
| Usage autorisé | Sorties loisir uniquement : tarif le plus bas |
| Mode de stationnement | Garage fermé préféré au stationnement sur rue |
| Historique de conduite | Sinistres et retraits de points pèsent sur la prime |
| Franchise retenue | Une franchise haute allège la cotisation annuelle |
Un coupé rare, dont les pièces se trouvent difficilement, sera souvent mieux traité qu’un modèle de grande diffusion. L’assureur raisonne sur le coût de remise en état, pas sur la passion du propriétaire.
Valeur agréée ou valeur vénale, le choix qui pèse à l’indemnisation
C’est la clause la plus importante du contrat, et celle que l’on lit le moins. La valeur agréée est fixée d’un commun accord au moment de la souscription, sur la base d’une expertise ou d’une cote reconnue. En cas de destruction du véhicule, l’indemnisation correspond à ce montant, sans discussion sur l’état du marché.
À voir aussi
La valeur vénale fonctionne autrement. Elle correspond au prix que le coupé aurait atteint sur le marché de l’occasion à la date du sinistre. Le propriétaire dépend alors des annonces du moment, qui peuvent être basses pour un modèle peu recherché, ou très hautes pour un coupé devenu tendance.
Pour un véhicule restauré avec soin, la valeur agréée protège mieux. Elle demande une expertise initiale, parfois renouvelée tous les trois à cinq ans, mais elle évite de voir un coupé estimé en dessous de ce qu’il vaut réellement.
Trois profils de coupés anciens et leurs points de vigilance
Tous les coupés anciens ne soulèvent pas les mêmes questions. Trois familles reviennent souvent dans les dossiers.
- Le coupé populaire des années 1970 : valeur modérée, pièces encore disponibles, dossier simple. La vigilance porte sur le kilométrage, souvent élevé.
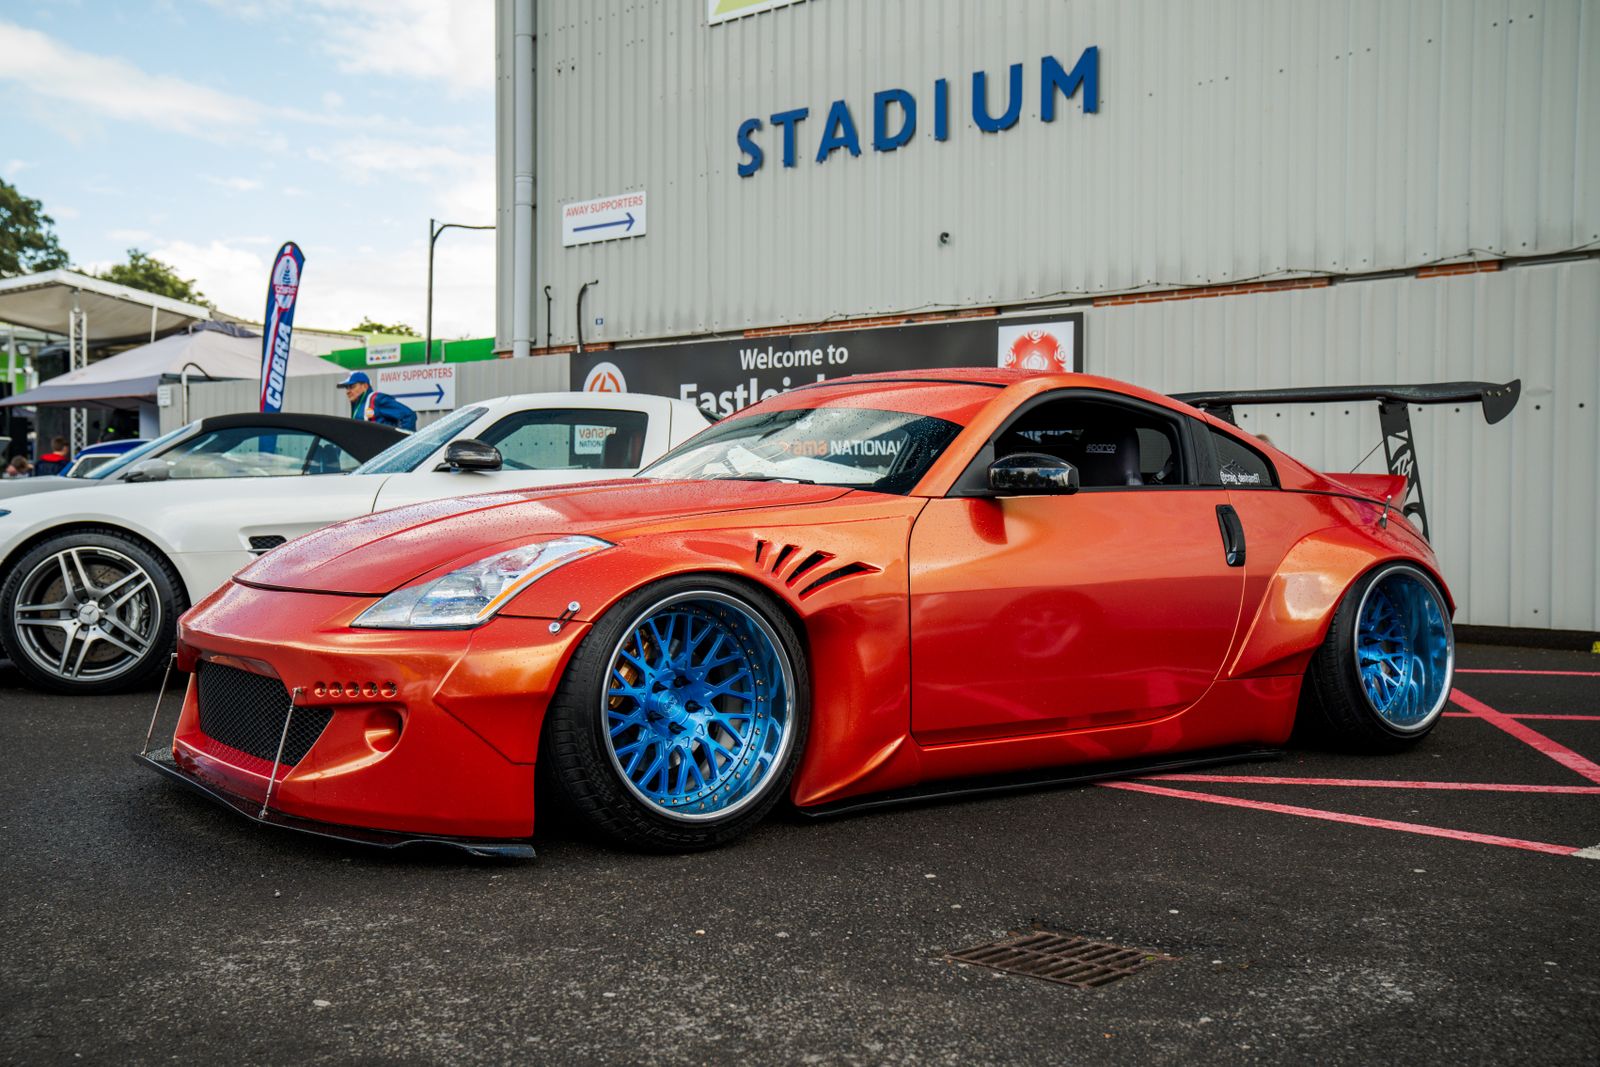
- Le coupé sportif des années 1980 : cote en hausse, pièces spécifiques coûteuses. Une expertise récente est presque indispensable.
- Le coupé de prestige ou en série limitée : valeur forte, restauration documentée exigée. Le contrat doit mentionner précisément les options et l’historique.
Souscrire sans se tromper : la marche à suivre
La démarche reste accessible, à condition de préparer le dossier avant de demander des devis.
- Vérifier l’ancienneté et le statut administratif du coupé.
- Rassembler les justificatifs d’entretien et de restauration.
- Faire expertiser le véhicule si sa valeur dépasse le seuil fixé par l’assureur.
- Comparer plusieurs contrats sur trois points : valeur retenue, kilométrage autorisé, exclusions.
- Déclarer un usage élargi si des trajets réguliers sont prévus.
- Conserver une copie du contrat et relire la clause d’indemnisation chaque année.
Un dernier réflexe utile : signaler tout changement notable, une restauration terminée, un moteur remplacé, une nouvelle peinture. Ces éléments modifient la valeur du coupé, et donc l’équilibre du contrat.
Un coupé de 25 ans peut-il être assuré en collection ?
Le seuil des trente ans reste la référence pour la plupart des assureurs. En dessous, certains acceptent tout de même le dossier si le modèle présente un intérêt historique reconnu, mais l’accord se négocie au cas par cas et la cotisation reste plus élevée.
Faut-il une carte grise collection pour souscrire ?
Non, ce n’est pas une obligation générale. Une carte grise normale peut suffire si l’assureur juge le véhicule éligible. En revanche, la mention collection simplifie le dossier et évite les questions sur l’ancienneté du modèle.
L’assurance collection couvre-t-elle un trajet domicile-travail occasionnel ?
En principe, non. Les contrats collection excluent les déplacements réguliers vers le lieu de travail. Quelques assureurs proposent une extension payante pour un usage mixte, à demander avant la souscription et à faire figurer noir sur blanc dans les conditions particulières.
Que se passe-t-il si le kilométrage déclaré est dépassé ?
L’assureur peut appliquer une réduction d’indemnisation proportionnelle au dépassement, ou refuser sa garantie si l’écart est manifeste. Le carnet d’entretien et les relevés de contrôle technique aident à démontrer la bonne foi du propriétaire.
Peut-on assurer deux coupés anciens sur un même contrat ?
Cela existe, sous forme de formule multi-véhicules. Chaque coupé conserve sa propre valeur agréée et son propre kilométrage autorisé. L’avantage porte surtout sur la cotisation globale, souvent allégée par rapport à deux contrats séparés.
L’auteur
Essayeur automobile
Je conduis des coupés thermiques et électriques pour la presse spécialisée depuis quinze ans. Je raconte ce que ces modèles coûtent réellement à assurer, entretien et carrosserie compris.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5578 votes
Commentaires
Soyez le premier à réagir.