Assurance tous risques ou au tiers pour un coupé ?
Méthode simple pour arbitrer entre les deux grandes formules selon l'âge et la valeur du coupé.
7 min de lecture
4,7sur 5262 votes
- 2Klecteurs
- 5en ce moment
- 35partages
La réponse tient en une ligne : plus le coupé vaut cher et plus il est encore financé, plus la formule tous risques s’impose. Trois repères pour trancher :
- Coupé neuf, récent ou sous crédit : la formule tous risques évite de perdre la totalité de la mise en cas de sinistre responsable.
- Coupé ancien payé comptant, valeur modeste : la formule au tiers suffit souvent, à condition d’accepter de ne rien toucher pour son propre véhicule.
- Situation intermédiaire : une formule tiers vol et incendie couvre les risques les plus lourds sans le prix complet des garanties dommages.
Un coupé se répare plus cher qu’une berline de grande diffusion
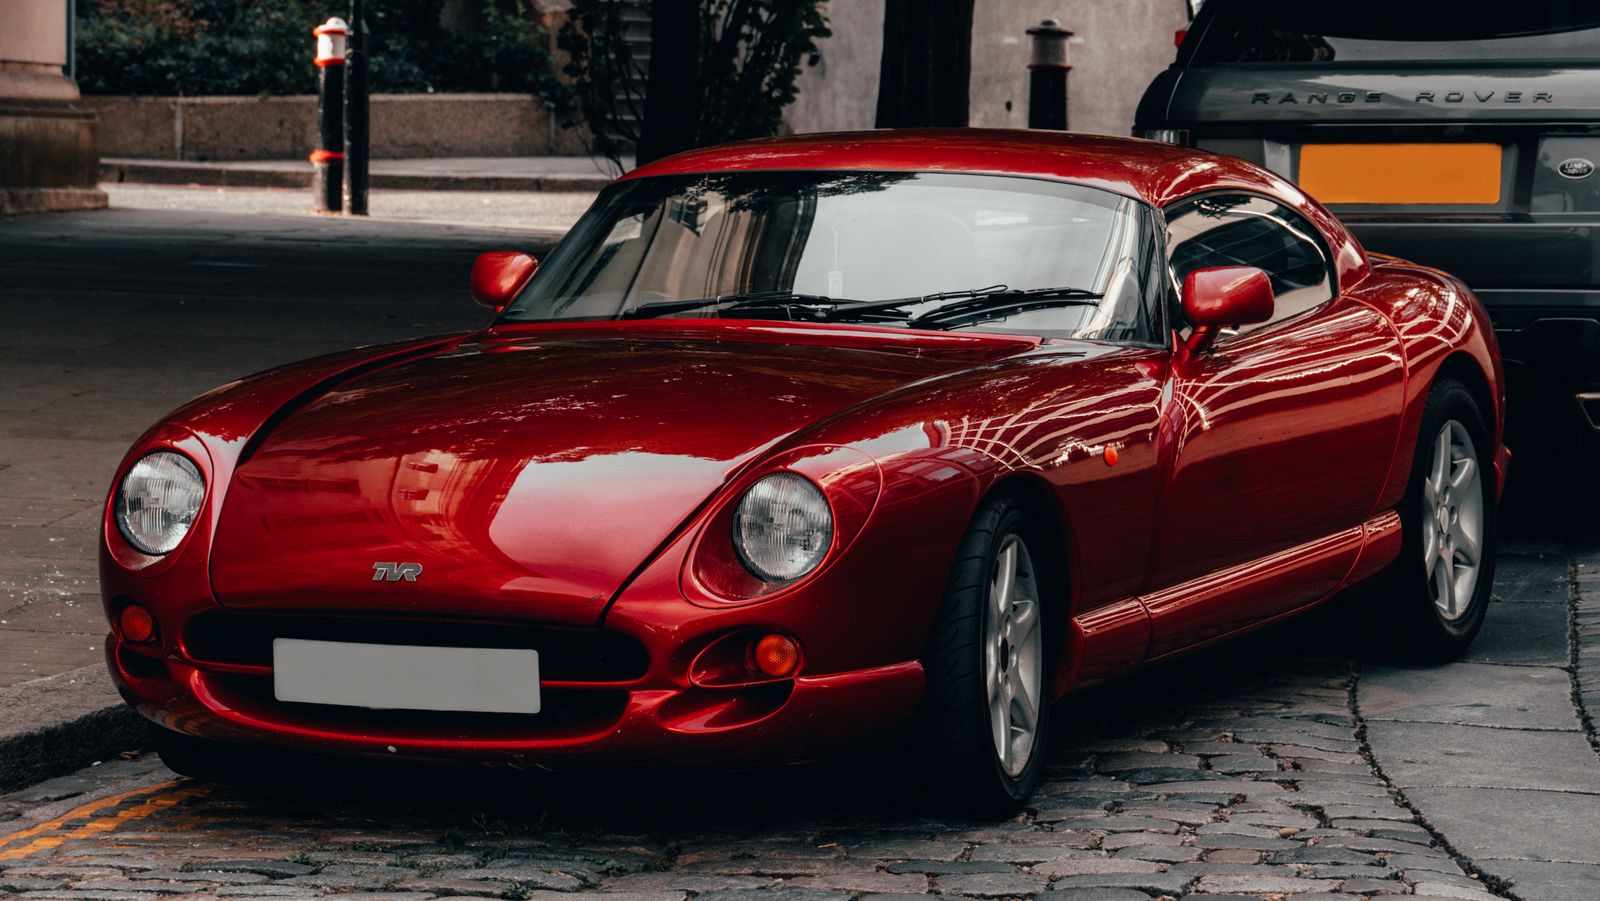
Un coupé partage la route avec les berlines, pas la même fiche technique. Carrosserie basse, portières sans encadrement, pièces parfois produites en petite série, motorisations souvent plus généreuses : chaque élément pèse sur le coût d’une réparation. Un bouclier avant spécifique ou un optique à technologie LED se remplace moins facilement que sur un modèle très diffusé, et la facture monte vite.
Cette réalité rejoint une règle plus large : la catégorie du véhicule oriente directement le choix des garanties. Une voiture neuve ou récente se protège mieux avec une couverture étendue, alors qu’un modèle de faible valeur supporte plus facilement une protection minimale. Les assureurs rangent volontiers les coupés récents, riches en équipements ou à forte valeur de revente, parmi les véhicules qui méritent une formule complète.
La formule tous risques sur un coupé : ce qu’elle protège vraiment
Contrairement à une idée reçue, tous risques ne signifie pas que tout est remboursé. La formule ajoute surtout les garanties dommages : les réparations de votre coupé sont prises en charge même lorsque vous êtes responsable de l’accident. S’y ajoutent, selon le contrat, le vol, l’incendie, le bris de glace, parfois les catastrophes naturelles et une assistance étendue.
Deux mécanismes méritent votre attention avant de signer.
- La franchise : elle reste à votre charge à chaque sinistre et peut varier fortement d’un contrat à l’autre, notamment sur le vol ou le bris de glace.
- La valeur de remboursement : valeur à neuf pendant une durée limitée, puis valeur vénitienne calculée selon la cote du marché. Sur un coupé dont la cote tient bien, l’écart peut être sensible.
Pour un coupé récent, ces deux points comptent autant que le tarif affiché. Une cotisation basse assortie d’une franchise élevée et d’une vétusté appliquée trop vite revient souvent plus cher le jour du sinistre.
La formule au tiers : un socle obligatoire, des limites à assumer
Circuler en France impose au minimum une garantie de responsabilité civile, appelée aussi assurance au tiers. Elle indemnise les dégâts causés à d’autres personnes ou à leurs biens, mais elle ne répare jamais votre coupé lorsque vous êtes en tort.
Entre le tiers simple et le tous risques, il existe une famille de formules intermédiaires, souvent baptisées tiers vol et incendie. Elles couvrent les sinistres les plus lourds, comme un vol ou un départ de feu, sans financer les dommages que vous causez vous-même à votre véhicule.
| Garantie | Formule au tiers | Formule tous risques |
|---|---|---|
| Responsabilité civile, obligatoire | Incluse | Incluse |
| Vol et incendie | En option selon le contrat | Généralement incluse |
| Bris de glace | Rarement | Généralement incluse |
| Dommages tous accidents, même responsable | Non | Oui |
| Défense pénale et recours | Selon le contrat | Selon le contrat |
Ce tableau donne une tendance, pas une vérité contractuelle : chaque assureur compose ses formules à sa façon, et certaines garanties présentées comme incluses ailleurs peuvent devenir des options payantes.
À lire aussi
Ce que coûte l’assurance d’un coupé selon la couverture choisie
L’écart de prix entre les formules se mesure en centaines d’euros par an. Sur un coupé Hyundai, les primes mensuelles relevées en octobre 2026 s’étalent d’environ 18 € à 178 € selon la version, la puissance, le profil du conducteur et la couverture retenue. La fourchette est large parce qu’elle mélange deux effets : la formule choisie et le risque représenté par le conducteur.
Plusieurs paramètres reviennent dans presque tous les calculs : la version et la puissance du véhicule, l’expérience et l’historique du conducteur, le lieu de stationnement, le kilométrage annuel et, bien sûr, le niveau de garanties. Un coupé de 105 ch dormant dans un garage fermé et conduit par un conducteur expérimenté n’occupe pas la même case qu’un modèle de 167 ch stationné sur la voie publique.
Autrement dit, comparer une formule au tiers et une formule tous risques sans comparer les profils n’a pas de sens. Le devis doit être demandé à garanties identiques, franchise comprise.
Jeune conducteur, usage occasionnel, véhicule de passion : la décision change
Un conducteur novice au volant d’un coupé récent a rarement intérêt à se contenter du tiers. La probabilité d’un accident responsable est plus élevée les premières années, et perdre un véhicule encore financé pèserait lourd dans le budget. La formule complète coûte cher, mais elle protège un capital qui n’est pas encore remboursé.
À voir aussi
À l’inverse, un conducteur expérimenté qui utilise un coupé ancien quelques week-ends par an peut raisonner autrement. Si la valeur de revente est faible et que le véhicule est payé, la prime d’une formule tous risques peut dépasser, en quelques années, la valeur du bien assuré. Le tiers ou le tiers vol incendie redevient alors défendable.
Reste le cas du coupé de collection ou de passion, souvent peu roulé mais difficile à remplacer. La question n’est plus seulement financière : retrouver un modèle équivalent, dans le même état, peut devenir impossible. Une garantie dommages, même avec franchise, prend alors une autre dimension.
Les critères qui font basculer vers le tiers, et ceux qui l’interdisent
Quatre signaux plaident pour une couverture minimale : un véhicule payé comptant, une cote faible, un kilométrage annuel réduit et une trésorerie qui supporte mal une cotisation élevée. À l’opposé, quatre situations poussent vers le tous risques : un crédit en cours, une valeur de revente élevée, un usage quotidien et un stationnement exposé au vol.
Un point juridique mérite d’être rappelé avec prudence : lorsqu’un véhicule est financé par un crédit affecté, le prêteur peut exiger le maintien d’une garantie dommages pendant toute la durée du remboursement. Le contrat de prêt fait foi, et il vaut mieux le relire avant de réduire sa couverture pour faire des économies.
Ce qu’on oublie de vérifier avant de signer
La première omission concerne les équipements. Jantes spécifiques, sellerie cuir, système audio ou toit ouvrant ne sont pas toujours couverts à leur valeur réelle. Sur un coupé, ces accessoires représentent souvent une part importante du prix, et une déclaration incomplète se paie au moment de l’indemnisation.
La deuxième concerne l’usage déclaré. Un coupé utilisé pour les trajets domicile-travail, pour des déplacements professionnels ou pour quelques sorties de loisir ne relève pas du même tarif. Une déclaration approximative peut fragiliser la prise en charge en cas de sinistre.
La troisième touche aux exclusions. Certains contrats écartent les dommages survenus sur circuit, les modifications non déclarées ou la conduite par une personne non mentionnée. Ces restrictions figurent dans les conditions générales, rarement dans la publicité.
Un coupé coûte-t-il plus cher à assurer qu’une berline équivalente ?
Souvent, oui, à puissance et valeur comparables. Les pièces de carrosserie spécifiques, les motorisations plus généreuses et un profil de conducteur statistiquement plus risqué tirent la cotisation vers le haut. L’écart reste toutefois modeste sur les coupés à petite motorisation et se creuse nettement sur les versions sportives.
Peut-on passer de la formule au tiers au tous risques en cours de contrat ?
Le passage à une couverture supérieure est généralement possible, souvent à la date d’échéance annuelle. L’assureur peut demander des photos du véhicule ou un relevé des sinistres avant d’accepter. Le changement inverse, du tous risques vers le tiers, suit le même calendrier et suppose de renoncer durablement aux garanties dommages.
Le crédit auto impose-t-il une formule tous risques ?
Pas automatiquement, mais c’est fréquent. Un prêt affecté ou une location longue durée prévoit souvent le maintien d’une garantie dommages pendant toute la durée du financement. Le contrat de prêt et le contrat de location font foi, et cette clause doit être vérifiée avant toute modification de couverture.
Un coupé ancien peut-il rester au tiers sans risque financier ?
Oui, si sa valeur de revente est faible et qu’il est entièrement payé. Le risque financier se limite alors à la perte du véhicule, que le conducteur accepte par avance. Cette logique ne tient plus si le coupé est rare, difficile à remplacer ou s’il représente un capital important pour son propriétaire.
Les équipements et options d’un coupé sont-ils couverts automatiquement ?
Rarement à leur juste valeur. Les accessoires ajoutés après l’achat doivent en principe être déclarés pour être indemnisés correctement. Sans cette déclaration, l’indemnisation se limite souvent à l’équipement d’origine prévu au contrat.
L’auteur
Courtière en assurance auto
Je compare chaque semaine des contrats destinés à des voitures coupé et je connais les pièges des formules au tiers mal vendues. Mon travail consiste à expliquer ce qu’une garantie couvre vraiment avant que l’accident arrive.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5262 votes
Commentaires
Soyez le premier à réagir.