Assurance Voiture Coupe

Dossier détaillé

Sinistre : cinq étapes dans l’ordre

Survolez ou touchez une phase pour l’approfondir.

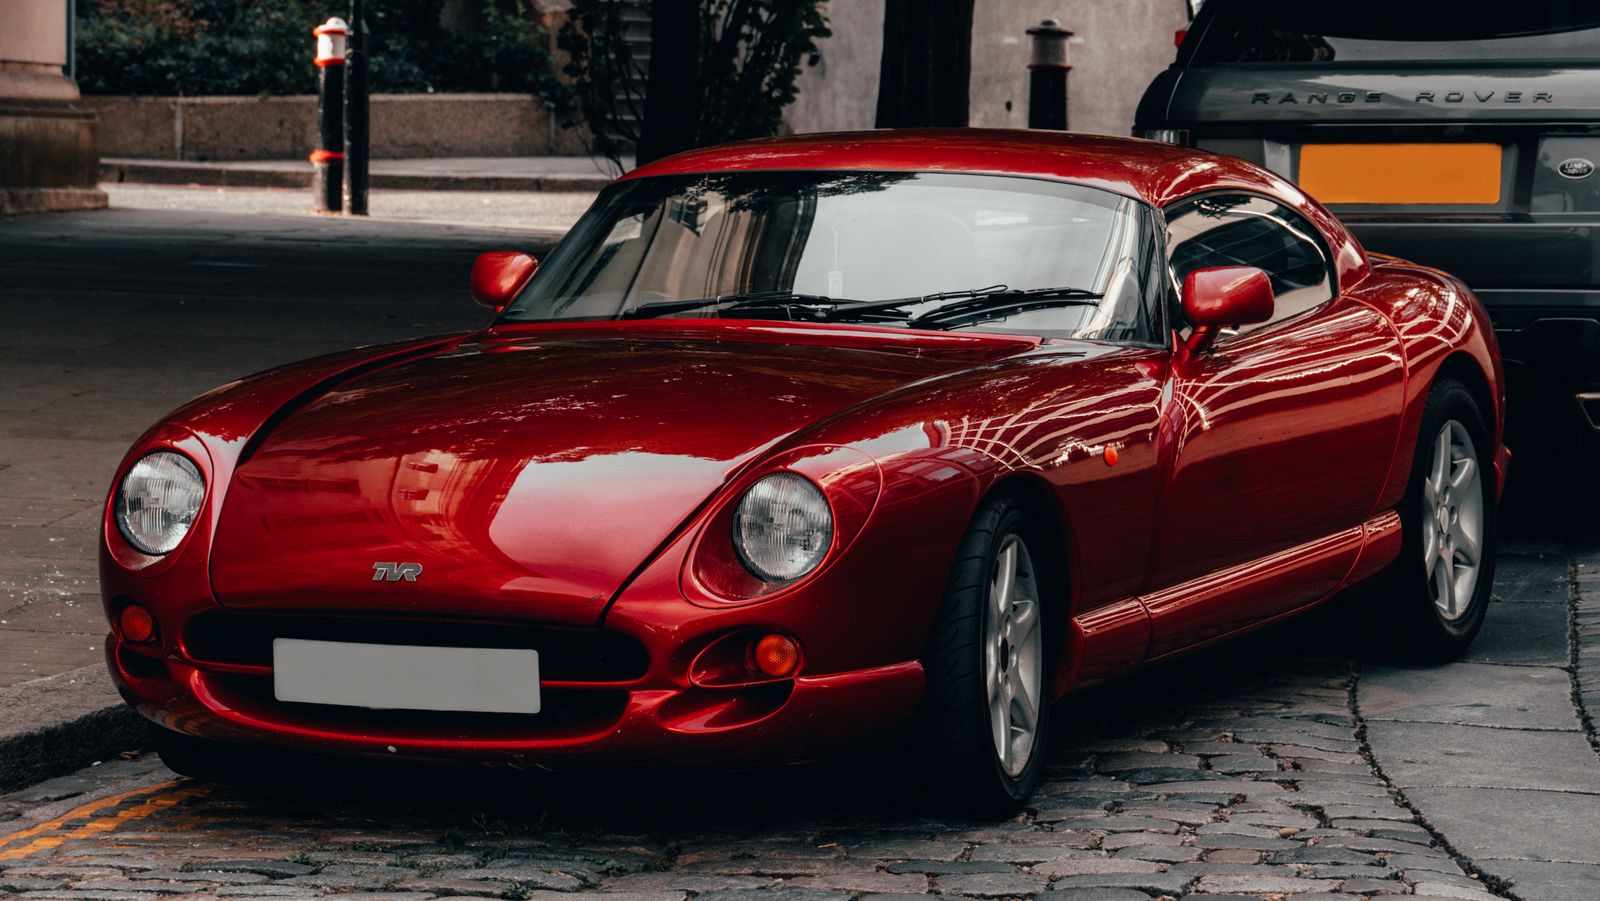
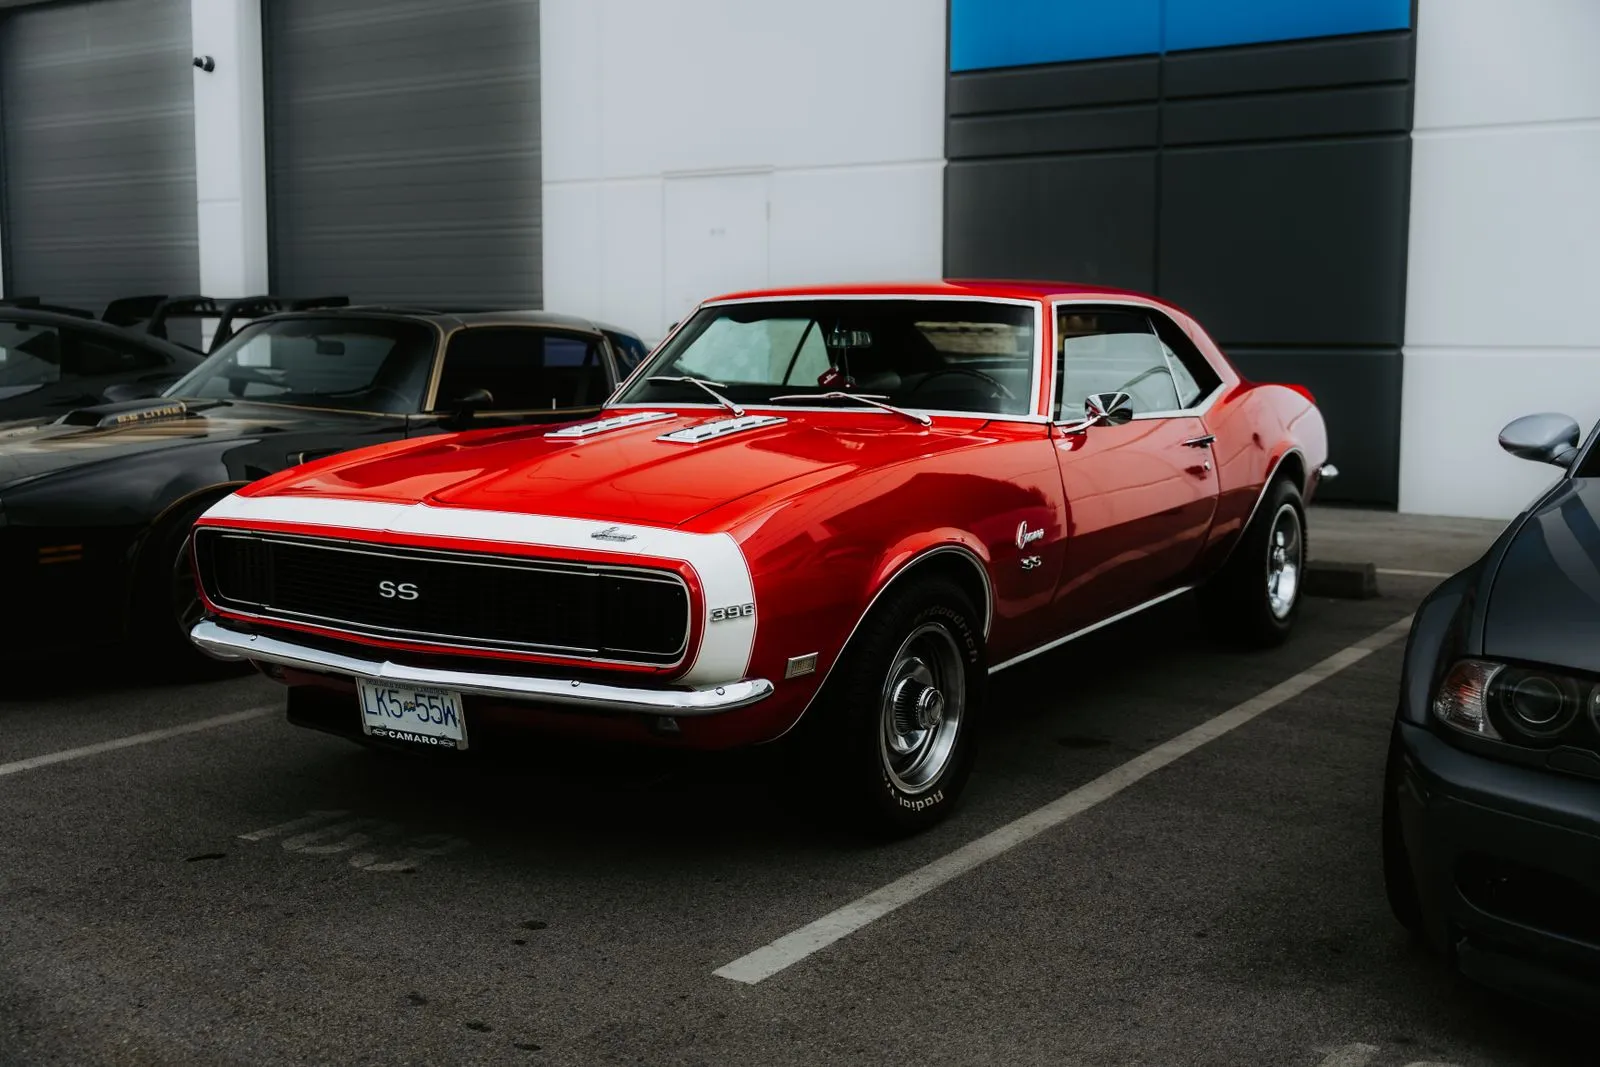
Conducteur comparant des devis d’assurance pour une voiture coupé
  1. 1. Écouter puis vérifier Rassembler les constats et les photos avant tout appel, et séparer les faits des suppositions.
  2. 2. Constituer l’équipe Prévenir l’assureur et les personnes concernées, avec un suivi régulier du dossier.
  3. 3. Formuler une phrase d’accusé de réception Décrire l’incident en quelques lignes, sans reconnaître de responsabilité ni inventer de cause.
  4. 4. Nommer un représentant Confier le suivi à un seul interlocuteur déclaré, pour éviter les versions contradictoires.
  5. 5. Suivre et rectifier Lire les retours de l’expert, corriger les erreurs du constat et tenir le conducteur informé de la suite.

Le détail dans notre article sur le sinistre auto

Dossier sinistres

Déclaration, expertise et réparation : les étapes pour faire valoir ses droits après un accident avec un coupé, pièces et main-d’œuvre comprises.

Devis en ligne ou courtier ?

Deux manières de souscrire une assurance pour un coupé. Choisissez pour voir quand l’une convient mieux que l’autre.

Le devis en ligne, pour un tarif clair et immédiat

Cette formule convient à une information brève qu’un rédacteur peut exploiter sans aide : une sortie, une prise de fonction, un chiffre. Sa lecture prend peu de temps et elle doit immédiatement apporter les réponses attendues.

Le courtier se justifie quand le dossier sort de l’ordinaire : coupé sportif, véhicule ancien, malus ou sinistres. Il demande plus de préparation : relevé d’informations, photos du véhicule, échange avec un conseiller.

Dossier assurance

Coupés sportifs, électriques ou anciens : comment leur configuration deux portes et leur valeur influencent le contrat et les réparations.

Votre annonce est-elle finalisée ?

Une assurance au tiers couvre toujours les dommages subis par le coupé en cas de sinistre responsable.

La formule au tiers ne prend en charge que les dommages causés aux autres ; les réparations du coupé restent à la charge du conducteur.

Le montant de la cotisation dépend notamment du modèle de coupé et de sa puissance.

Un coupé sportif ou ancien présente un risque différent d’une berline, ce qui se répercute sur la prime annuelle.

Un jeune conducteur paie toujours beaucoup plus cher en coupé qu’en citadine.

Le surcoût dépend du modèle, de la formule choisie et du bonus : un petit coupé peu puissant peut rester abordable.

En cas de sinistre, il faut déclarer l’accident à son assureur dans les délais prévus au contrat.

Un délai de déclaration est fixé par les conditions générales ; le dépasser peut réduire ou annuler l’indemnisation.

Dossier assurance coupé

Formules au tiers, tous risques et garanties optionnelles : des repères concrets pour assurer un coupé sans payer pour des protections inutiles.

Chiffrer le coût d’une couverture pour coupé

Les sommes indiquées servent d’illustration

Coût prévu : 1 290 €

Tarifs indicatifs : renseignez vos propres propositions.

Par où débuter selon votre profil

Modifier son coupé : quelles assurances ?
Voitures coupé

Modifier son coupé : quelles assurances ?

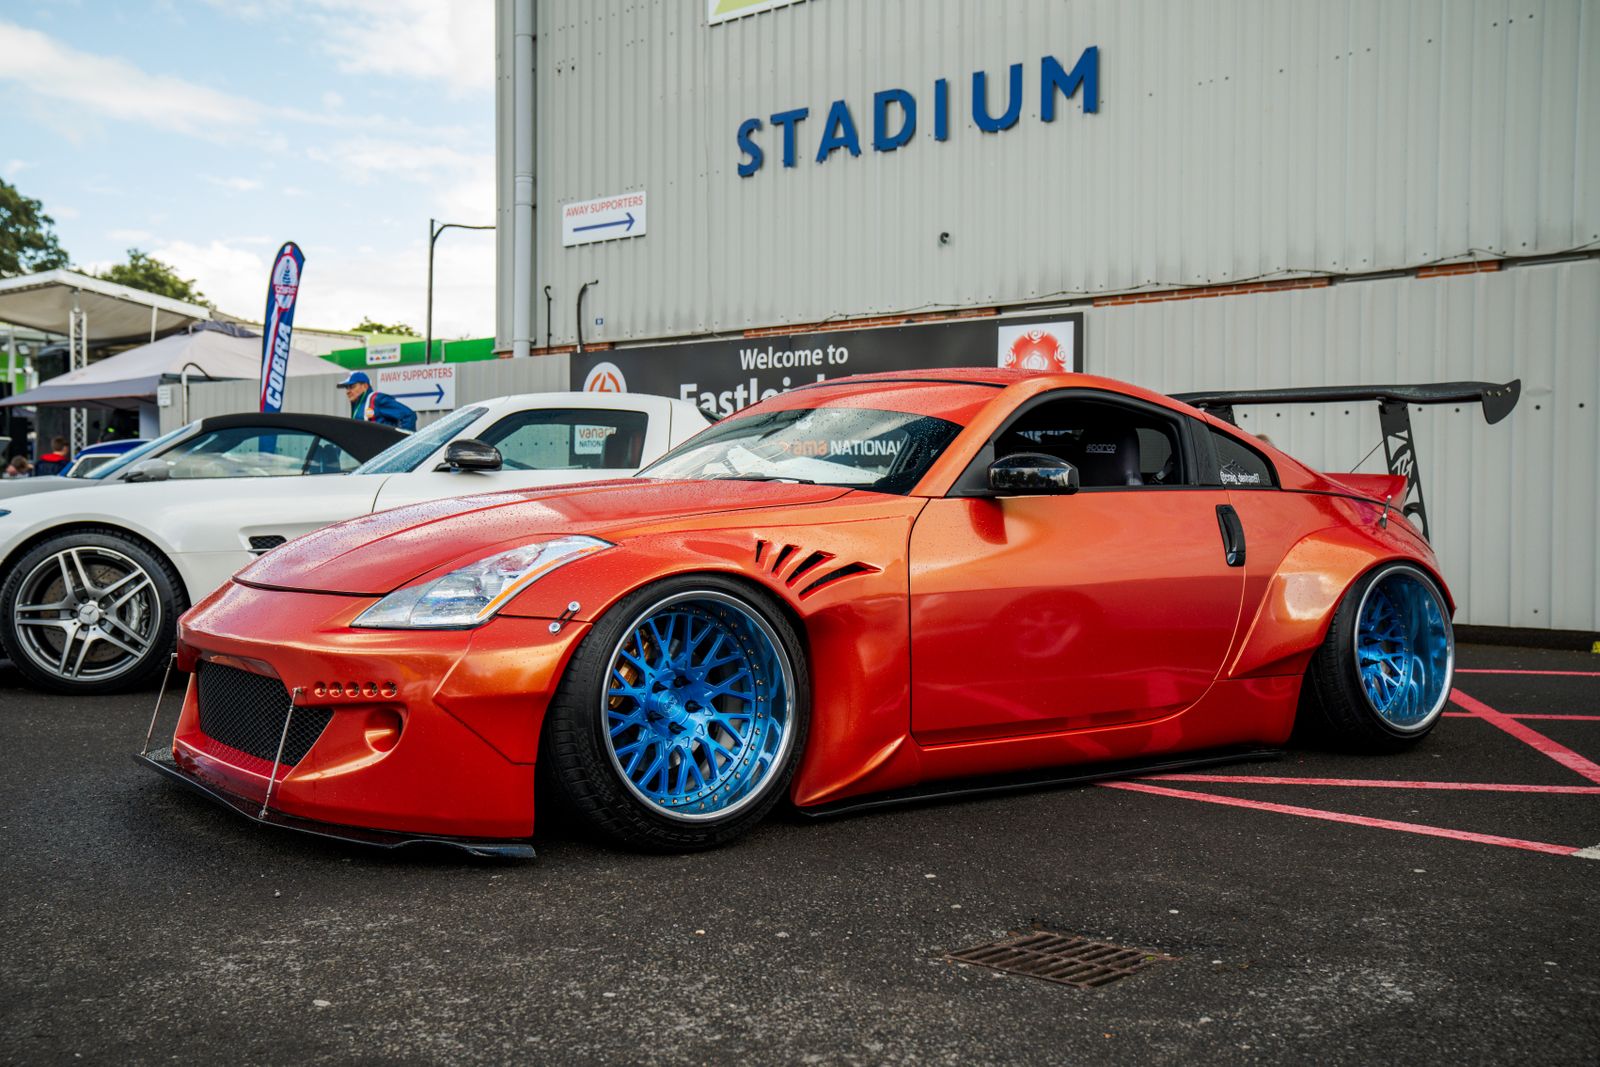
Conséquences d'une préparation moteur ou esthétique sur la validité du contrat et sur l'indemnisation.

Lire l’article