Jeune conducteur en coupé : quelle assurance ?
Ce que change le statut de conducteur novice sur une voiture deux portes et comment limiter la surprime.
6 min de lecture
4,6sur 5534 votes
- 5,1Klecteurs
- 24en ce moment
- 176partages
Un coupé attire l’oeil, et il attire aussi l’attention des assureurs. Deux portes, une ligne basse, parfois une motorisation généreuse : le véhicule coche plusieurs cases que les compagnies regardent de près. Ajoutez un permis récent et la recherche d’assurance devient un exercice de dosage entre budget, garanties et acceptation du dossier.
Un coupé s’assure avec les mêmes familles de contrats qu’une autre voiture, mais la surprime jeune conducteur vient s’ajouter à une prime déjà plus lourde. En pratique :
- un coupé de petite cylindrée et de valeur modérée reste assurable au tiers étendu ;
- un modèle récent financé par un crédit appelle plutôt une formule tous risques ;
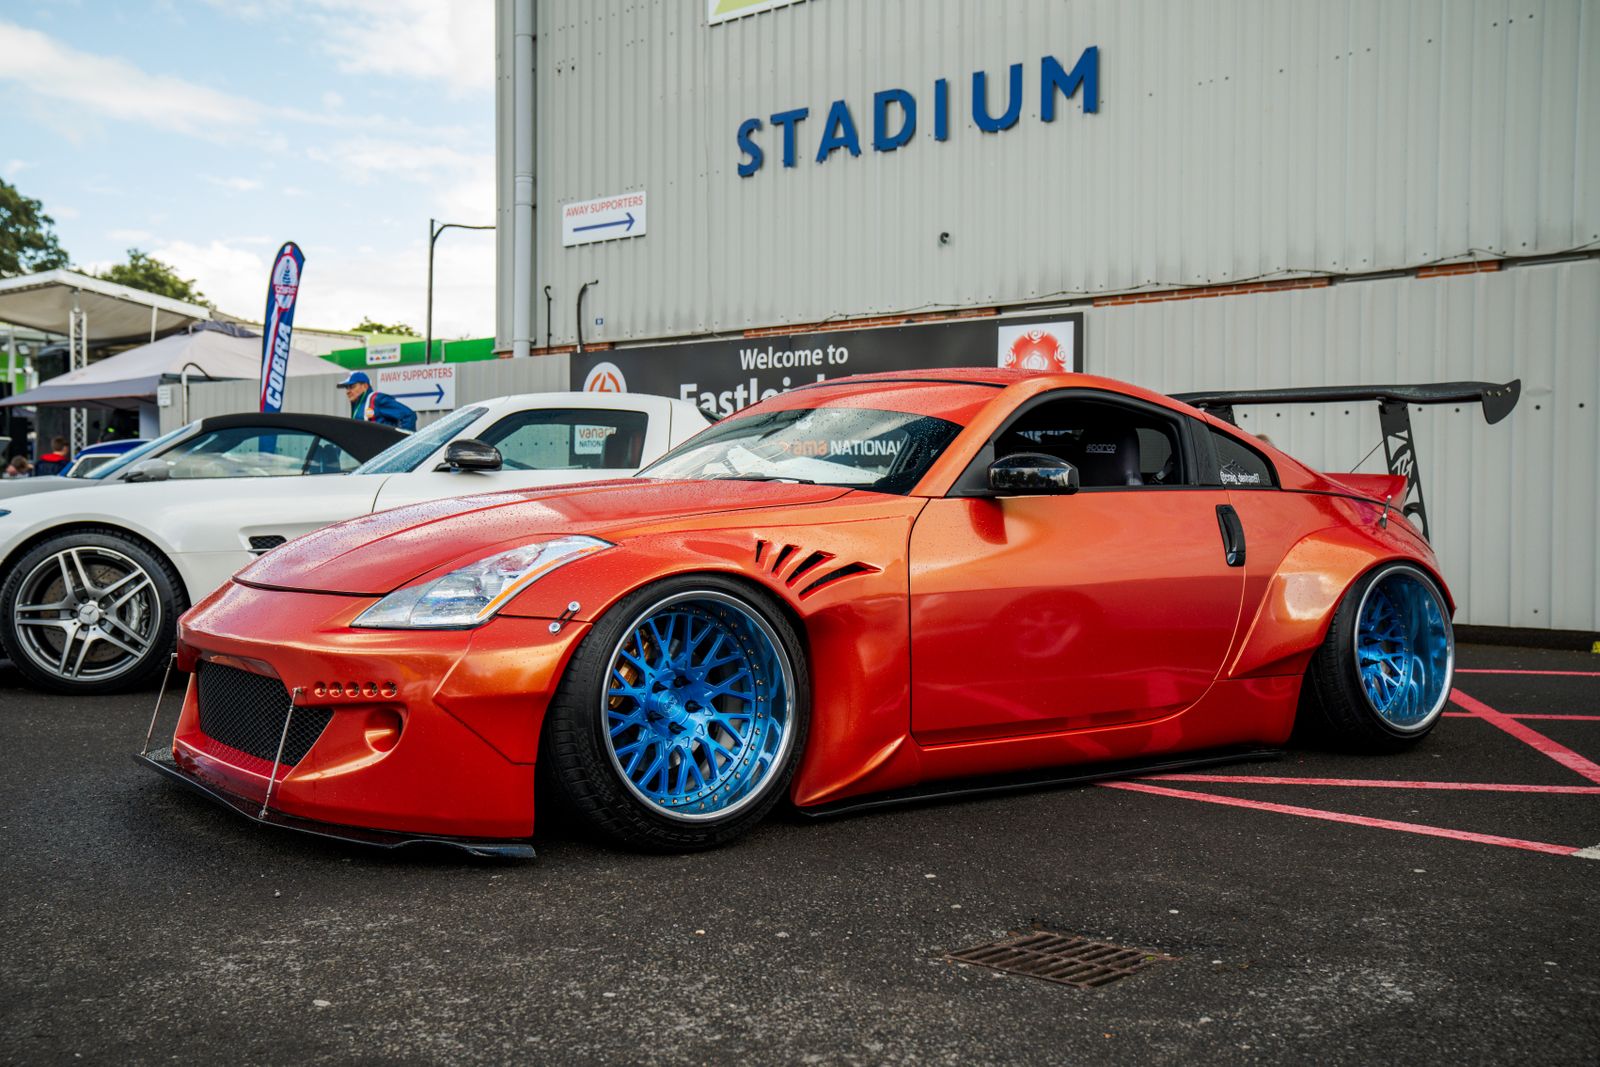
- un coupé sportif ou très puissant peut être refusé, ou accepté avec des exclusions et une franchise élevée.
Coupé et permis récent : ce que l’assureur examine avant de chiffrer
En assurance auto, l’étiquette de jeune conducteur ne se lit pas sur la carte d’identité. Elle vise un conducteur novice, le plus souvent titulaire du permis depuis moins de trois ans. La même étiquette s’applique à une personne restée sans assurance auto pendant trois ans ou davantage, même si elle conduit depuis longtemps. L’âge n’entre pas directement dans cette définition, ce qui surprend souvent les conducteurs trentenaires qui reprennent le volant.
Le coupé ajoute sa propre couche de risque. Sa carrosserie spécifique rend certaines pièces plus rares et plus chères, notamment les éléments de face avant, les optiques ou les vitrages latéraux. Un choc même léger peut donc coûter cher à réparer, ce qui pousse l’assureur à relever la franchise ou à écarter la formule au tiers simple. La puissance compte aussi : un coupé qui affiche une motorisation vive entre dans une catégorie statistiquement plus accidentogène chez les conducteurs récents.
Restent deux paramètres que les devis reflètent immédiatement : le lieu de stationnement et l’usage déclaré. Un coupé garé dans un box fermé, dans une commune peu densément peuplée, avec un kilométrage annuel modéré, se défend beaucoup mieux qu’un modèle identique dormant dans la rue en zone urbaine.
Jeune conducteur en coupé : quelle assurance correspond à votre modèle ?
Il n’existe pas une réponse unique, mais des correspondances assez nettes entre le type de coupé et la formule que les compagnies acceptent le plus volontiers.
| Profil du coupé | Formule souvent retenue | Point de vigilance |
|---|---|---|
| Petite cylindrée, valeur modérée, véhicule ancien | Tiers ou tiers étendu | Franchise vol et bris de glace, plafonds d’indemnisation |
| Coupé récent acheté à crédit | Tous risques | Valeur à neuf limitée dans le temps, vétusté appliquée ensuite |
| Modèle sportif, forte puissance fiscale | Tous risques, ou refus | Exclusions de garantie, majoration spécifique, expertise demandée |
| Coupé ancien à usage limité | Tiers ou contrat de collection | Conditions d’usage, kilométrage annuel encadré |
La formule au tiers étendu mérite l’attention des petits budgets. Elle couvre la responsabilité civile, indispensable, et y ajoute souvent le vol, l’incendie ou le bris de glace. Sur un coupé dont la valeur de revente est modeste, cette option évite de payer une prime tous risques pour un véhicule que l’assureur indemniserait de toute façon sur une base faible.
La surprime jeune conducteur, un supplément qui se cumule
Votre assureur peut appliquer une majoration de cotisation, appelée surprime, à un conducteur novice. Cette surprime ne remplace pas le bonus malus : elle s’y ajoute et les deux mécanismes produisent leurs effets en parallèle. Un jeune conducteur qui provoque un sinistre cumule donc la majoration liée à son statut et le malus lié à l’accident.
Bonne nouvelle, la surprime n’est pas censée rester éternelle. Elle recule normalement au fil des années sans accident déclaré, jusqu’à disparaître une fois le statut de conducteur novice dépassé. Le rythme exact dépend du contrat, donc la comparaison de plusieurs devis reste la seule façon fiable de mesurer l’écart réel d’une compagnie à l’autre.
Attention également au conducteur qui n’a pas été assuré pendant trois ans : il subit le même traitement qu’un débutant, même avec vingt ans de permis derrière lui. C’est un point qui surprend les personnes ayant laissé une voiture au garage pendant une longue période, ou celles qui conduisaient uniquement un véhicule de service.
À lire aussi
Les leviers qui allègent la facture d’un coupé
Le tarif n’est pas figé. Plusieurs éléments concrets font bouger la cotisation, parfois de façon significative.
- La conduite accompagnée ou supervisée. Un conducteur formé de cette manière est souvent considéré comme moins risqué, ce qui se traduit par une surprime réduite chez de nombreux assureurs.
- Le boîtier télématique. Ce dispositif enregistre la conduite et peut ouvrir droit à une réduction après quelques mois, à condition d’accepter le suivi.
- Le stationnement fermé. Box, garage ou parking privé sécurisé réduisent le risque de vol, l’un des postes les plus chers sur un coupé.
- Une franchise plus élevée. Augmenter volontairement la franchise baisse la prime, à condition de pouvoir assumer la somme en cas de sinistre.
- Le paiement annuel. Régler en une fois évite les frais de fractionnement appliqués aux mensualités.
- Un conducteur secondaire expérimenté. L’ajouter au contrat peut rassurer l’assureur, à condition qu’il conduise réellement le véhicule.
À voir aussi
Conducteur principal et conducteur secondaire : la déclaration qui protège
Le point le plus sensible d’un dossier jeune conducteur reste la désignation du conducteur principal. Inscrire un parent expérimenté comme titulaire du contrat alors que le jeune roule tous les jours avec le coupé relève de la fausse déclaration. En cas de sinistre, l’assureur peut réduire l’indemnisation, voire refuser sa garantie et réclamer le remboursement des sommes versées.
La bonne méthode consiste à déclarer la réalité : qui conduit le plus souvent, qui utilise le véhicule pour le travail ou les études, et quel kilométrage annuel est réellement parcouru. Un dossier honnête coûte un peu plus cher au départ, mais il tient face à un accident grave, à un vol ou à un litige avec un tiers.
Coupé sportif : les situations où le dossier bloque
Certaines configurations ferment presque toutes les portes. Un coupé de forte puissance, modifié, importé récemment ou déjà impliqué dans un sinistre responsable, avec un conducteur titulaire du permis depuis quelques mois, entre dans la catégorie que les compagnies classiques refusent. Il reste alors deux pistes : les assureurs spécialisés dans les profils atypiques, avec des primes élevées, ou le report de l’achat vers un modèle plus raisonnable le temps de constituer un historique d’assurance.
Avant de signer chez un assureur spécialisé, lisez attentivement les exclusions. Une garantie tous risques qui exclut les dommages sur circuit, les modifications non déclarées ou les sinistres survenus la nuit ne protège pas de grand-chose. Le prix bas d’une prime ne compense jamais une garantie vide.
Enfin, pensez à la revente. Un coupé assuré au tiers étendu pendant deux ans, sans sinistre, laisse un relevé d’information propre. C’est ce document qui fera baisser la prime du prochain véhicule, sportif ou non.
Un coupé coûte-t-il plus cher à assurer qu’une berline quand on débute ?
À puissance et valeur comparables, l’écart reste souvent modéré. La différence vient surtout du modèle choisi : un coupé récent et puissant pèse bien plus lourd qu’une berline familiale de même année, parce que les réparations coûtent plus cher et que le profil statistique est moins favorable.
Peut-on assurer un coupé au tiers quand on vient d’obtenir le permis ?
Oui, la formule au tiers reste accessible sur la plupart des coupés de petite cylindrée et de valeur modérée. Elle couvre la responsabilité civile et parfois le vol ou le bris de glace en version étendue. Elle devient en revanche inadaptée si le véhicule est récent et financé par un crédit.
Faut-il déclarer un conducteur secondaire sur un coupé ?
Oui, dès qu’une autre personne utilise régulièrement le véhicule. Ne pas le faire expose à une réduction d’indemnisation en cas de sinistre. Ajouter un conducteur expérimenté peut aussi rassurer l’assureur, à condition que cette personne conduise vraiment.
La surprime jeune conducteur disparaît-elle au bout de trois ans ?
Elle diminue normalement au fil des années sans accident, puis s’éteint une fois le statut de conducteur novice dépassé. Le calendrier précis figure dans les conditions du contrat, et il varie d’une compagnie à l’autre. Un sinistre responsable remet les compteurs à zéro.
Un boîtier connecté fait-il vraiment baisser la prime d’un coupé ?
Il peut ouvrir droit à une réduction après une période d’observation, si le style de conduite est jugé prudent. L’économie reste variable et le dispositif implique un suivi de vos trajets. À comparer avec les autres leviers, comme le stationnement fermé ou une franchise plus élevée.
L’auteur
Je suis experte en sinistres et véhicules de collection
Chargée d’évaluer les dommages et d’accompagner les propriétaires de coupés anciens dans leurs démarches d’indemnisation. J’analyse les contrats, les expertises et les pièces introuvables pour défendre la juste valeur d’un coupé de collection après un accident.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5534 votes
Commentaires
Soyez le premier à réagir.