Modifier son coupé : quelles assurances ?
Conséquences d'une préparation moteur ou esthétique sur la validité du contrat et sur l'indemnisation.
6 min de lecture
4,8sur 5674 votes
- 7,2Klecteurs
- 9en ce moment
- 185partages
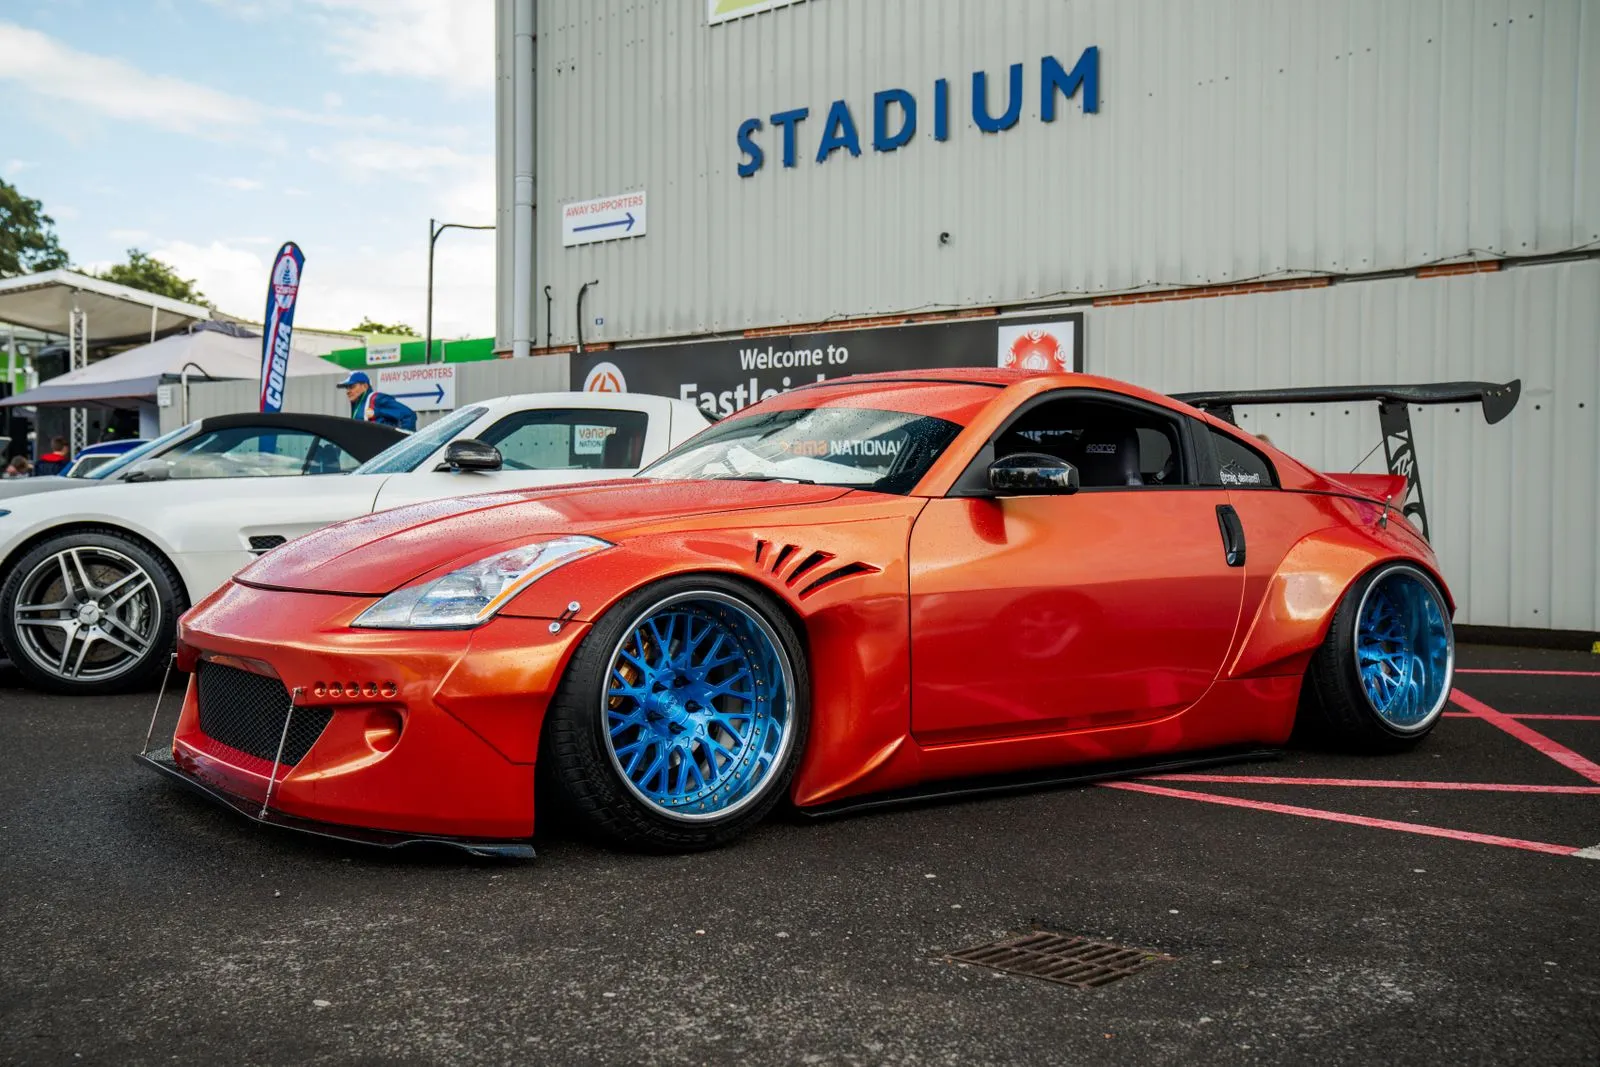
Modifier un coupé n’empêche pas de l’assurer, à condition de le dire à son assureur. Une reprogrammation, des jantes plus larges, un kit carrosserie ou une suspension rabaissée font partie des éléments qui doivent figurer au contrat. En cas de silence, la compagnie peut limiter l’indemnisation ou refuser sa garantie après un accident. Le point de départ reste toujours le même : le véhicule décrit à la souscription doit correspondre à celui qui roule.
Ce qu’une transformation de coupé implique réellement pour l’assureur
Un assureur ne tarife pas un modèle, il tarife un risque. Deux coupés identiques sur le papier peuvent représenter deux risques très éloignés si l’un est resté d’origine et que l’autre a gagné 70 chevaux dans un atelier. La compagnie examine la puissance disponible, le coût de remplacement, l’exposition au vol et le comportement habituel du conducteur. Une préparation bouscule souvent plusieurs de ces paramètres d’un seul coup.
La valeur entre aussi en ligne de compte. Un coupé garni de pièces performantes coûte plus cher à remettre en état, sauf que ces pièces ne sont pas systématiquement couvertes. Beaucoup de contrats indemnisent sur la base du modèle sorti d’usine, accessoires exclus. Le propriétaire paie alors une cotisation calculée sur une voiture de série et récupère une indemnité de voiture de série, alors qu’il a investi plusieurs milliers d’euros dans sa machine.
Les éléments à signaler, classés selon leur effet sur le contrat
Toutes les transformations ne pèsent pas du même poids. Certaines modifient la puissance ou la sécurité, d’autres touchent seulement l’apparence. Le tableau suivant donne une lecture rapide des familles les plus courantes.
| Type de modification | Effet probable sur le contrat | Démarche à prévoir |
|---|---|---|
| Reprogrammation ou boîtier additionnel | Révision de la prime, parfois refus du risque | Déclaration écrite, mise à jour de la carte grise si la puissance fiscale change |
| Jantes et pneumatiques de dimension différente | Contrôle de conformité, garantie discutée en cas d’accident | Respect des dimensions homologuées, information de l’assureur |
| Kit carrosserie, aileron, capot | Valeur à la hausse, expertise parfois demandée | Déclaration, photos datées, factures conservées |
| Suspension modifiée ou rabaissée | Modification des caractéristiques techniques du véhicule | Déclaration et passage au contrôle technique |
| Freins et amortisseurs renforcés | Effet plutôt favorable sur l’analyse du risque | Déclaration simple, factures à l’appui |
| Ligne d’échappement sport | Homologation sonore à vérifier | Déclaration, justificatif d’homologation |
Reprogrammation, châssis, esthétique : trois logiques à ne pas confondre
La reprogrammation est le sujet le plus sensible. Elle augmente la puissance réelle sans forcément changer la puissance fiscale, ce qui crée un décalage entre ce que voit l’administration et ce que la voiture développe. Un assureur qui découvre cet écart après un accident peut considérer que le risque décrit n’était pas le risque assuré.
Les modifications de châssis et de suspension jouent sur la tenue de route. Elles ne rendent pas forcément le coupé plus dangereux, mais elles sortent le véhicule de sa configuration d’origine. Un rabaissement mal réalisé, des combinés filetés montés sans réglage ou des jantes trop larges peuvent provoquer une usure irrégulière et un comportement imprévisible. L’assureur regarde ici la sécurité autant que la performance.
L’esthétique paraît plus anodine, et pourtant. Un kit carrosserie change la valeur du véhicule et parfois sa signature visuelle en cas de vol. Un aileron, un capot en fibre ou une peinture complète représentent un investissement qu’il faut pouvoir justifier. Sans facture, l’expert n’a aucun moyen d’intégrer ces sommes dans son évaluation.
À lire aussi
Un sinistre survenu avec un coupé transformé : ce que dit le contrat
Le Code des assurances distingue deux situations. Quand la fausse déclaration est intentionnelle, l’article L113-8 prévoit la nullité du contrat : l’assureur conserve les primes encaissées et peut refuser toute indemnité. Quand l’omission n’est pas intentionnelle, l’article L113-9 conduit en principe à une réduction de l’indemnité proportionnelle à l’écart entre la prime payée et celle qui aurait été due. Dans les deux cas, l’appréciation des faits revient à l’assureur, puis au juge en cas de désaccord.
Concrètement, un conducteur qui a omis de signaler une préparation moteur et qui provoque un accident peut se retrouver sans prise en charge, tout en devant réparer les dommages causés à un tiers. C’est le scénario que redoutent les compagnies et celui qui coûte le plus cher à l’automobiliste. La déclaration n’est donc pas une formalité administrative, c’est la condition qui rend la garantie utilisable.
Homologation et contrôle technique après modification du coupé
Une modification qui touche aux caractéristiques techniques du véhicule impose souvent une mise en conformité. Le changement de puissance fiscale doit être reporté sur la carte grise, ce qui suppose une démarche auprès du service compétent. Les dimensions de pneumatiques doivent rester dans les correspondances admises. Une ligne d’échappement doit respecter les seuils sonores en vigueur.
Le contrôle technique ne valide pas tout, mais il peut signaler une non-conformité et déclencher une contre-visite. Rouler avec un véhicule non homologué expose à une immobilisation et à une amende. Sur le plan de l’assurance, un défaut d’homologation affaiblit nettement la position du conducteur si la compagnie cherche à limiter sa garantie.
Réduire la facture malgré une préparation assumée
À voir aussi
Un coupé transformé n’est pas condamné à une prime hors de prix. Plusieurs leviers existent, à condition d’accepter de jouer franc jeu.
- Faire évaluer le véhicule par un expert et transmettre le rapport à l’assureur : la valeur devient discutable sur des bases claires.
- Accepter une franchise plus élevée sur les dommages tous accidents, en gardant une franchise raisonnable sur le vol.
- Limiter le kilométrage annuel si le coupé sert surtout le week-end.
- Regrouper les contrats du foyer chez un même assureur pour obtenir un geste commercial.
- Conserver toutes les factures de pièces et de main-d’oeuvre, elles servent autant à la revente qu’au règlement d’un sinistre.
Certaines compagnies refusent purement et simplement les véhicules reprogrammés. D’autres les acceptent avec une surprime. D’autres encore les couvrent uniquement si la modification est homologuée et documentée. Le marché est hétérogène, ce qui rend la mise en concurrence particulièrement utile sur ce profil.
Coupé modifié : contrat classique, usage loisir ou assurance collection ?
Le contrat classique convient à un coupé récent utilisé au quotidien, même préparé, tant que les modifications sont déclarées. L’assurance collection vise plutôt des véhicules anciens, peu roulants, avec un usage restreint et souvent une valeur reconnue. Un coupé transformé peut y trouver sa place s’il a plus de quinze ou vingt ans et s’il ne sert pas pour les trajets domicile-travail.
Reste la question de l’usage sur circuit. Un véhicule qui roule sur piste sort du cadre d’un contrat auto classique : les dommages sur circuit ne sont généralement pas couverts, et une assurance spécifique est nécessaire pour ces sorties. Mieux vaut clarifier ce point avant de signer, plutôt que de le découvrir au moment de faire remorquer la voiture.
Une reprogrammation moteur doit-elle figurer au contrat ?
Oui. Toute augmentation de puissance modifie le risque assuré et doit être signalée. L’assureur peut alors ajuster la prime, demander une expertise ou refuser le véhicule. Le silence, lui, fragilise la garantie au pire moment.
Que risque-t-on si l’assureur découvre une modification non déclarée ?
Selon les circonstances, une réduction de l’indemnité ou la nullité du contrat. La distinction repose sur le caractère intentionnel ou non de l’omission. Dans les cas les plus défavorables, le conducteur assume seul les réparations et les dommages causés aux tiers.
Un coupé préparé peut-il être assuré en collection ?
Cela dépend de l’ancienneté du véhicule, de son usage et de l’évaluation de sa valeur. Les contrats collection acceptent parfois des préparations documentées, à condition que le coupé roule peu et ne serve pas pour les déplacements professionnels quotidiens.
Les jantes et le kit carrosserie font-ils grimper la cotisation ?
Pas toujours. Ces éléments augmentent surtout la valeur à remplacer et le risque de vol. Certains assureurs les intègrent sans surprime, d’autres appliquent un supplément ou excluent les accessoires non déclarés. La facture dépend du contrat, pas de la pièce elle-même.
Peut-on assurer un coupé destiné à la piste ?
Un contrat auto classique ne couvre pas les dommages survenus lors de roulages sur circuit. Il faut une garantie dédiée, souscrite pour ces sorties. Le véhicule peut conserver son assurance routière pour les trajets sur route ouverte, avec un usage déclaré cohérent.
L’auteur
Essayeur automobile
Je conduis des coupés thermiques et électriques pour la presse spécialisée depuis quinze ans. Je raconte ce que ces modèles coûtent réellement à assurer, entretien et carrosserie compris.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5674 votes
Commentaires
Soyez le premier à réagir.